Etude de cas client : étude longue, carrière courte, le rachat de trimestres comme solution

Découvrez notre nouveau cas client, qui aborde les questions des études longues et carrière courte pour un départ en retraite.
Sommaire

Monsieur Galbert a fait de longues études. A 27 ans, il débute sa carrière professionnelle. Cadre supérieur, il a travaillé, dans le secteur privé et public en ayant toujours le statut de salarié. Né en décembre 1960, il pourra prendre sa retraite au plus tôt le 1er janvier 2023, à 62 ans.

A cette date, il aura accumulé 136 trimestres alors que 167 lui seraient nécessaires pour avoir ses retraites à taux plein. Il lui faudrait donc attendre ses 67 ans (au 01/01/2028) pour faire liquider ses retraites sans abattement.

A 62 ans, le montant net total de ses retraites serait de 3 596 euros et de 5 554 euros pour un départ à 67 ans.

Monsieur Galbert recourt à l’expertise de Neovia pour vérifier qu’aucune période génératrice de droit à retraite n’ait été oubliée dans sa carrière mais également pour étudier les possibilités de rachat de trimestres pour éventuellement cesser son activité avant ses 67 ans.

L’analyse de la carrière de Monsieur Galbert

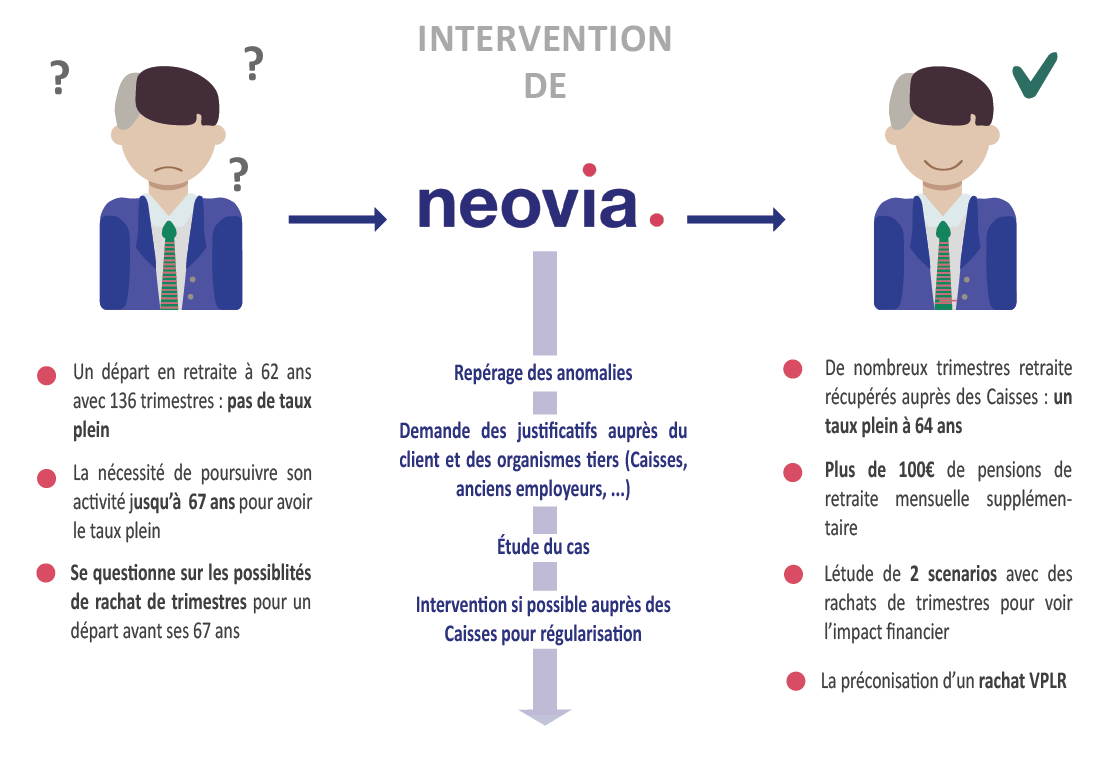
Le conseiller retraite Neovia relève plusieurs anomalies dans le déroulé de carrière qui seront corrigées grâce aux justificatifs produits.

La première anomalie porte sur la période du service militaire effectuée à cheval sur deux années. L’extrait de services réclamé au Bureau Central des Archives Administratives Militaires (BCAAM) permet de valider 5 trimestres supplémentaires.

Rappelons la règle : chaque période de 90 jours, retenue de date à date, passée sous les drapeaux donne droit à un trimestre. En pratique, le nombre total de jours de service militaire est divisé par 90 et le résultat obtenu arrondi au chiffre entier supérieur. Lorsque le service militaire court sur deux années, si la deuxième est bissextile, par exemple, l’assuré peut valider 5 trimestres (366 / 90 = 4,06 arrondi à 5). Toutefois, sur une année, il n’est pas possible d’acquérir plus de 4 trimestres. Si l’année de départ sous les drapeaux, l’assuré a eu une activité professionnelle qui lui a permis de valider 4 trimestres, la période militaire ne rapportera rien.

La deuxième anomalie concerne des activités pour lesquelles 6 trimestres ont été omis. Grâce aux bulletins de salaire correspondant à cette période, la caisse procède à la rectification. La dernière anomalie correspond à une période de chômage non pris en compte par le régime complémentaire Ircantec.

Avec les 102 points Ircantec récupérés, le montant total des retraites se trouve majoré de 4 euros par mois.
avant après monsieur galbert

L’analyse du profil lui permet de gagner 11 trimestres

Les corrections apportées sur la carrière vont se traduire par 11 trimestres supplémentaires.

En les ajoutant aux 136 acquis à 62 ans (147 trimestres au total) Monsieur Galbert devra néanmoins attendre ses 67 ans pour obtenir sa retraite à taux plein.

Il bénéficiera également d’une augmentation du montant des retraites. Il passera à 3670 euros à 62 ans (soit 74 euros en plus par mois grâce aux régularisations) et à 5655 euros à l’âge du taux plein (soit un supplément de 101 euros par mois).

L’étude des possibilités de rachat de trimestres retraite pour carrière courte

Monsieur Galbert a été salarié toute sa vie. La seule possibilité qui s’offre à lui est le versement pour la retraite. Ce dispositif permet de racheter des trimestres pour les années d’études et pour les années incomplètes pour lesquelles l’activité professionnelle n’a pas permis de valider 4 trimestres. Monsieur Galbert n’a que 147 trimestres à 62 ans. Or, il lui manque 20 trimestres pour avoir le taux plein. Toutefois, au titre du versement pour la retraite, le rachat est limité à 12 trimestres.

Sa carrière professionnelle fait apparaître des années creuses pour lesquelles 4 trimestres ne sont pas validés. A ce titre, 5 trimestres peuvent être rachetés auxquels il faut rajouter 7 trimestres correspondant à ses années d’études supérieures, soit 12 en tout. Grâce à cela, il pourrait obtenir sa retraite à taux plein à 64 ans (à partir du 1er janvier 2025) au lieu de 67 ans.

L’impact financier du rachat de trimestres retraite pour carrière courte

Pour les 12 trimestres, Monsieur Galbert devrait débourser 50 592 euros. Cette somme déductible du revenu l’année du paiement lui permettrait d’économiser 13 660 euros d’impôt.  Le rachat porterait le montant total de ses retraites à 4 325 euros s’il prend sa retraite à 62 ans et à 5094 euros pour une liquidation à 64 ans.

Le conseiller retraite calcule la rentabilité de l’opération selon différents scénarios :

1ère hypothèse : Monsieur Galbert souhaite cesser son activité. Dans ce cas, il fait liquider ses retraites à 62 ans. Entre 62 et 80 ans il recevrait :

  • Sans rachat de trimestres : 792 683 euros.
  • Avec rachat : 897 175 euros, déduction faite de sa dépense de rachat. Le gain serait donc de 104 492 euros.

2ème hypothèse : Monsieur Galbert souhaite poursuivre son activité. Dans ce cas, il fait liquider sa retraite à l’âge du taux plein :

  • Sans rachat de trimestres, il lui faudrait attendre 67 ans. Il recevrait alors entre 67 et 80 ans : 882 203 euros.
  • Avec rachat, il pourrait prendre sa retraite dés 64 ans. En cumulé, entre 64 et 80 ans, il percevrait 928 197 euros, déduction faite du coût du rachat. Le gain serait donc de 45 994 euros.

Dans tous les cas, le rachat est préconisé pour Monsieur Galbert.


Pour une expertise retraite personnalisée faites-vous accompagner par les experts retraite NEOVIA, nous proposons des prestations adaptées à votre situation.

> L’Expertise de Départ

> La Liquidation Sérénité

> L’expertise Retraite

Et bien plus ! Découvrez l’ensemble de nos prestations

Nos experts retraite sont là pour faire un audit complet de votre carrière et procéder à un calcul exact de l’intégralité de vos pensions de retraite afin de vous conseiller au mieux sur vos choix, n’hésitez pas à faire appel à eux !

Contactez un expert retraite« 

FAQ

Retrouvez les réponses aux questions les plus fréquemment posées sur la retraite classées par thématiques.

Les deux dispositifs ne s’excluent pas, mais ils ne répondent pas au même besoin. Le rachat porte sur des périodes passées et suppose de mobiliser un capital qui peut être important ; l’assurance volontaire porte sur les années à venir et étale l’effort de trésorerie. Selon le nombre de trimestres manquants, l’horizon de départ et le rendement du point de votre caisse, l’un peut être nettement plus avantageux que l’autre ou une combinaison des deux peut s’imposer. C’est un arbitrage à réaliser sur la base d’un relevé de carrière vérifié.


Oui, à tout moment. La résiliation s’obtient par simple lettre adressée à la caisse, avec effet au premier jour du trimestre civil suivant la demande. La radiation est également prononcée d’office lorsque les conditions cessent d’être remplies, par exemple en cas de reprise d’une activité entraînant une affiliation obligatoire, ou en cas de défaut de paiement après un avertissement resté sans effet pendant quinze jours.


Oui. Les cotisations volontaires produisent les mêmes effets que les cotisations obligatoires : validation de trimestres et acquisition de points. Dans le régime de base des professions libérales, la cotisation minimale de 573 € valide trois trimestres en 2026 ; il faut cotiser sur un revenu d’environ 1 803 € par trimestre soit 150 fois le SMIC horaire pour valider quatre trimestres.


Six mois à compter de la date d’effet de la radiation à titre de cotisant obligatoire, pour les anciens travailleurs non salariés comme pour les anciens conjoints collaborateurs. Le délai est porté à dix ans pour les professionnels non salariés exerçant à l’étranger, sous réserve de justifier de cinq années d’affiliation préalable aux régimes obligatoires français. Ce délai n’est pas prorogeable.


Oui. Le décret n° 2015-769 du 29 juin 2015 a explicitement organisé le dispositif pour les professionnels libéraux relevant de la CNAVPL et pour les avocats relevant de la CNBF. La demande se fait auprès de la section professionnelle de dernière affiliation (CARMF, CARCDSF, CIPAV, CARPIMKO, CAVEC et autres) ou auprès de la CNBF pour les avocats. Pour ces professions, la cotisation est annuelle et ne peut être inférieure à la cotisation minimale du régime de base, soit 573 € en 2026.


Principalement les anciens conjoints collaborateurs qui perdent ce statut, les anciens travailleurs non salariés ayant cessé leur activité avant l’âge de la retraite, les personnes ayant mis leur fonds en location-gérance, celles qui participent à l’activité d’un chef d’entreprise sans statut propre, et les professionnels non salariés exerçant à l’étranger. La condition commune est de ne relever d’aucun régime obligatoire d’assurance vieillesse et de ne pas pouvoir encore prétendre aux prestations de vieillesse.


C’est un dispositif du Code de la sécurité sociale qui permet de continuer à cotiser pour sa retraite auprès de sa caisse d’origine alors que l’on n’exerce plus d’activité professionnelle et que l’on ne relève plus d’aucun régime obligatoire. Les périodes ainsi cotisées se cumulent avec les périodes d’assurance obligatoire pour l’ouverture du droit à pension et pour son calcul


Aucun droit à pension ne peut être ouvert avant la régularisation intégrale du compte. Plus grave : les cotisations non acquittées dans les cinq ans suivant leur exigibilité ne sont plus prises en compte dans le calcul de la pension. Un échéancier négocié avec la caisse préserve les droits.


Oui. Le cumul emploi-retraite est intégral sans plafond de revenus et générateur de nouveaux droits si tous les droits ont été liquidés et si le régime de base l’a été à taux plein. À défaut, il est partiel et plafonné. Pour les demandes déposées à partir du 1er octobre 2026, le cumul intégral est réservé aux 67 ans et plus.


Parce que la liquidation est irréversible et que les erreurs sont fréquentes : la Cour des comptes relève qu’une retraite sur neuf est mal calculée à l’attribution. Un bilan permet de vérifier l’exactitude du relevé, de chiffrer les scénarios de départ et d’actionner les optimisations encore disponibles. Chez Neovia, ce premier échange est gratuit et sans engagement.


Vous n’avez pas trouvé la réponse ?

Contactez-nous pour obtenir une réponse et un accompagnement personnalisé

Pour aller plus loin

Découvrez tous nos articles pour vous aider à appréhender votre départ à la retraite.

Nos solutions

Chaque année, nous réalisons plus de 2000 accompagnements auprès de chefs d’entreprise, médecins, professions juridiques, artisans/commerçants ou salariés/cadres.

Neovia ne propose pas une solution retraite, mais plusieurs, personnalisées et adaptées à chaque profil et à chaque situation : Bilan Retraite Conseil, Expertise Retraite, Expertise de Départ…

Nos experts possèdent une connaissance pointue des régimes de retraite, des carrières complexes et des spécificités sectorielles. Ils vous apportent des résultats concrets : reconstitution de carrière, sécurisation des droits, optimisation de votre retraite et audits de relevé de carrière pour déceler les éventuelles erreurs.


Audit de retraite

Bilan Retraite Conseil

Réservé aux cadres et salariés, ce diagnostic personnalisé vous permet de connaître l'âge de départ optimal et le montant de vos revenus pour préparer sereinement votre retraite.

Niveau d'accompagnement

1/5

Expertise Retraite

Dirigeants, chefs d’entreprise et professions libérales, après reconstitution fidèle de votre carrière, nous analysons les dispositifs réglementaires (régimes, rachats, majorations…) permettant d’optimiser votre retraite.

Niveau d'accompagnement

3/5

Expertise Retraite à Domicile

Un service premium et confidentiel, réservé uniquement aux cadres et salariés. Sur rendez-vous, un expert Neovia vous rend visite pour une étude retraite sur mesure et individualisée.

Niveau d'accompagnement

4/5

Votre profil

Vous avez un statut de dirigeant, professions libérale, médicale ou juridique, artisan/commerçant ou cadre ?

Vous avez besoin de mieux connaître vos droits ?

Découvrez tous nos conseils et prestations associées pour vous accompagner.

Salarié

Neovia accompagne les salariés pour vérifier leurs droits et optimiser leur départ à la retraite.

Dirigeant

Neovia accompagne les dirigeants pour sécuriser et optimiser leur retraite.

Profession médicale

Neovia accompagne les médecins et libéraux pour une retraite sereine et simplifiée.

Profession libérale

Neovia aide les professionnels à y voir clair dans leur retraite grâce à une approche sur mesure.

Profession juridique

Neovia accompagne les professions juridiques avec l’expertise nécessaire pour une retraite maîtrisée.

Artisan/ Commerçant

Neovia accompagne les artisans et commerçants pour optimiser et sécuriser leur retraite.

Cadre supérieur/ Expatrié

Neovia aide les cadres aux parcours complexes à reconstituer leur carrière et optimiser leur retraite.